DConsulting – Pengendalian Proyek Perusahaan untuk Cegah Fraud. Pengendalian proyek perusahaan adalah rangkaian pemeriksaan untuk memastikan anggaran, pekerjaan, dan pembayaran sesuai rencana serta didukung bukti yang dapat diverifikasi. Kontrol yang efektif membantu perusahaan mendeteksi penyimpangan sebelum kerugian membesar. Dokumen dan persetujuan saja belum cukup jika pelaksanaan di lapangan tidak diperiksa.
Risiko muncul ketika laporan progres hanya mengandalkan pihak pelaksana, perubahan lingkup tidak dicatat, atau pembayaran dilakukan tanpa mencocokkan hasil kerja. Caption yang menjadi pemicu pembahasan ini menyebut dugaan penyimpangan pada empat proyek dan satu proyek yang diduga fiktif; angka maupun dugaan tersebut tidak diperlakukan sebagai temuan terverifikasi di sini. Artikel ini membahas kontrol praktis, peran audit, dan langkah respons yang dapat diterapkan.
Ringkasan Singkat
- Dokumen persetujuan tidak membuktikan pekerjaan benar-benar dilaksanakan atau sesuai spesifikasi.
- Pisahkan fungsi pengadaan, pemeriksaan hasil, persetujuan, dan pembayaran agar satu pihak tidak menguasai seluruh proses.
- Cocokkan kontrak, bukti pekerjaan, dan tagihan sebelum membayar, lalu dokumentasikan setiap perubahan proyek.
- Audit independen perlu menguji bukti dan kondisi lapangan, bukan hanya memeriksa kelengkapan administrasi.
Mengapa dokumen proyek yang lengkap belum tentu cukup?
Dokumen lengkap menunjukkan bahwa proses administrasi tercatat, tetapi tidak otomatis membuktikan pekerjaan benar-benar ada, sesuai spesifikasi, atau bernilai seperti yang ditagihkan. Karena itu, pengendalian proyek perusahaan perlu menghubungkan dokumen dengan bukti pelaksanaan dan pemeriksaan independen.
Persetujuan berjenjang juga memiliki batas. Jika setiap pemeriksa hanya meneruskan berkas tanpa menguji isi, rangkaian tanda tangan dapat menciptakan kesan aman tanpa memastikan kebenaran transaksi. Risiko lain muncul ketika pihak yang mengajukan pekerjaan, memverifikasi progres, dan menyetujui pembayaran terlalu bergantung satu sama lain.
Contohnya, sebuah usaha menyetujui renovasi gudang berdasarkan proposal dan kuitansi. Berkasnya tampak rapi, tetapi perusahaan belum mencocokkan volume pekerjaan dengan kondisi gudang, spesifikasi bahan, dan berita acara serah terima. Pemeriksaan fisik serta konfirmasi kepada pihak terkait dapat mengungkap perbedaan sebelum pembayaran berikutnya dilakukan.
Bagaimana cara membangun pengendalian proyek perusahaan?
Bangun kontrol sejak proyek direncanakan hingga ditutup, dengan pemilik proses yang jelas dan bukti pada setiap tahap. Kontrol yang baik bukan sekadar menambah tanda tangan, melainkan memastikan keputusan dapat ditelusuri dan hasil kerja dapat diuji.
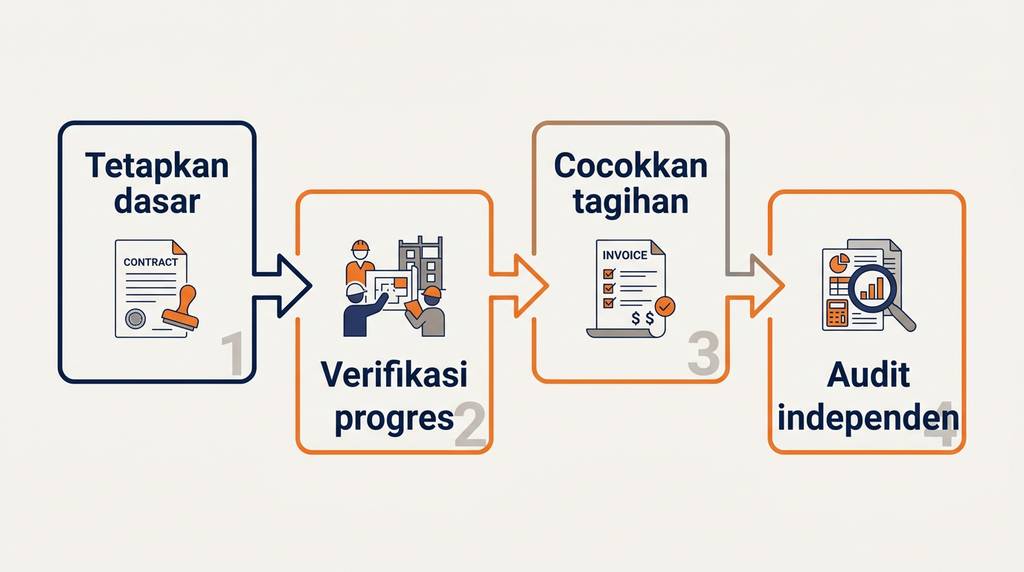
- Tetapkan dasar proyek. Catat tujuan, ruang lingkup, keluaran, jadwal, anggaran, penanggung jawab, dan kriteria penerimaan. Dasar ini menjadi pembanding ketika ada perubahan atau klaim progres.
- Pisahkan tugas penting. Upayakan agar peminta, pemilih penyedia, pemeriksa hasil, pemberi persetujuan, dan petugas pembayaran bukan satu orang yang mengendalikan seluruh alur. Pada tim kecil, gunakan pemeriksaan tambahan oleh pemilik atau pejabat lain yang tidak terlibat langsung.
- Verifikasi penyedia dan transaksi. Periksa identitas penyedia, rekening pembayaran, konflik kepentingan yang diketahui, serta konsistensi antara kontrak, pesanan, tagihan, dan bukti pekerjaan. Perubahan rekening atau instruksi mendadak perlu dikonfirmasi melalui kanal terpisah yang sudah dikenal.
- Cocokkan progres dengan bukti. Minta laporan berkala yang menyebut pekerjaan selesai, pekerjaan tersisa, kendala, dan bukti pendukung. Untuk pekerjaan fisik, bukti dapat berupa pemeriksaan lokasi, pengukuran, foto bertanggal, atau berita acara yang ditandatangani pemeriksa yang berwenang.
- Catat perubahan dan persetujuan. Perubahan lingkup, waktu, harga, atau spesifikasi harus memiliki alasan, penilaian dampak, persetujuan sesuai kewenangan, dan jejak dokumen. Hindari menyetujui perubahan hanya melalui percakapan informal tanpa pencatatan resmi.
- Tutup proyek secara terukur. Bandingkan hasil akhir dengan ruang lingkup, periksa daftar kekurangan, pastikan dokumen serah terima tersedia, dan selesaikan kewajiban pembayaran sesuai ketentuan kontrak.
Rangkaian tersebut dapat disesuaikan dengan nilai, kompleksitas, risiko, dan kapasitas tim. Perusahaan tidak harus meniru struktur korporasi besar, tetapi tetap perlu memastikan tidak ada satu orang yang dapat membuat, memeriksa, dan menyetujui transaksi tanpa pengawasan.
Bukti apa yang perlu diperiksa sebelum pembayaran proyek?
Sebelum membayar, cocokkan dasar kontraktual, bukti hasil pekerjaan, dan tagihan; ketiganya harus konsisten serta mendapat persetujuan sesuai kewenangan. Pemeriksaan ini membantu mendeteksi tagihan ganda, progres yang dilebihkan, atau pembayaran untuk pekerjaan yang belum diterima.
Gunakan pemeriksaan tiga arah sebagai praktik dasar: bandingkan kontrak atau pesanan kerja, bukti penerimaan atau progres, dan invoice. Untuk proyek bertahap, pastikan nilai yang ditagih sesuai tahap yang sudah dicapai, bukan sekadar persentase yang dilaporkan penyedia.
| Yang diperiksa | Pertanyaan kontrol | Contoh bukti |
|---|---|---|
| Ruang lingkup | Apakah pekerjaan yang ditagih termasuk kontrak? | Kontrak, pesanan kerja, perubahan yang disetujui |
| Progres atau hasil | Apakah pekerjaan sudah dilakukan dan memenuhi kriteria? | Hasil pemeriksaan, foto, pengukuran, berita acara |
| Tagihan | Apakah jumlah dan tahap pembayaran sesuai bukti? | Invoice, perhitungan, catatan pembayaran |
Tidak semua proyek dapat diverifikasi dengan cara yang sama. Pekerjaan konsultasi, perangkat lunak, konstruksi, dan pengadaan barang memiliki bentuk keluaran berbeda. Tentukan bukti penerimaan yang cocok sejak awal, dan minta penilaian tenaga ahli bila spesifikasi teknis berada di luar kemampuan tim pemeriksa.
Apa tanda bahaya yang perlu dipantau selama proyek?
Tanda bahaya adalah kondisi yang perlu diperiksa lebih lanjut, bukan bukti otomatis bahwa fraud telah terjadi. Perlakukan anomali sebagai alasan untuk menguji informasi secara objektif dan menjaga dokumentasi.
- Progres dalam laporan tidak sejalan dengan kondisi yang terlihat atau keluaran yang dapat diuji.
- Dokumen pendukung berulang, tidak konsisten, terlambat, atau dibuat setelah pembayaran diminta.
- Perubahan biaya atau lingkup muncul berulang tanpa penjelasan dan persetujuan yang dapat ditelusuri.
- Satu pihak menguasai pemilihan penyedia, pemeriksaan pekerjaan, dan persetujuan tagihan.
- Penyedia menolak pemeriksaan wajar atau meminta pembayaran sebelum syarat penerimaan terpenuhi.
- Transaksi memiliki pola tidak lazim dibanding rencana atau pekerjaan sejenis, tanpa alasan bisnis yang terdokumentasi.
Jangan langsung menyimpulkan kecurangan hanya dari satu gejala. Periksa penjelasan operasional yang mungkin, bandingkan dengan kontrak, dan catat siapa yang menguji serta menyetujui tindak lanjut. Pendekatan ini mengurangi risiko salah tuduh sekaligus mencegah sinyal penting diabaikan.
Bagaimana audit internal dan audit independen membantu?
Audit membantu menilai apakah kontrol dirancang dengan memadai dan benar-benar berjalan, sedangkan audit independen memberi sudut pandang yang lebih terpisah dari pelaksana proyek. Keduanya dapat menguji dokumen, transaksi, otorisasi, dan bukti lapangan sesuai tujuan serta ruang lingkup pemeriksaan.
Audit internal dapat memasukkan proyek berisiko tinggi ke rencana pemeriksaan, menilai pemisahan tugas, menguji sampel pembayaran, dan menindaklanjuti temuan sampai ada perbaikan. Auditor perlu memiliki akses yang memadai, jalur pelaporan yang mendukung objektivitas, serta kebebasan untuk menyampaikan hasil tanpa tekanan dari pihak yang diperiksa.
Pemeriksaan independen bukan pengganti tanggung jawab manajemen. Manajemen tetap perlu menetapkan kontrol harian, mengamankan bukti, mengelola konflik kepentingan, dan memastikan rekomendasi ditindaklanjuti. Ruang lingkup, kompetensi pemeriksa, serta ketentuan profesional yang berlaku perlu dipastikan sesuai kebutuhan perusahaan.
Apa yang perlu dilakukan saat menemukan indikasi penyimpangan?
Jika menemukan indikasi, amankan bukti secara sah, batasi akses yang relevan bila diperlukan, dan lakukan pemeriksaan melalui jalur yang berwenang tanpa mendahului kesimpulan. Respons yang terstruktur melindungi proses pemeriksaan dan membantu perusahaan mencegah kerugian lanjutan.
- Catat fakta yang diamati: tanggal, transaksi, dokumen, pihak terkait, dan alasan mengapa hal tersebut perlu diuji.
- Simpan salinan dokumen dan catatan dengan akses terbatas; jangan mengubah berkas asli atau menyebarkan dugaan secara luas.
- Laporkan melalui fungsi kepatuhan, audit, manajemen, atau mekanisme pelaporan internal yang berlaku.
- Tentukan pemeriksa yang tidak memiliki konflik kepentingan, lalu susun ruang lingkup dan langkah verifikasi.
- Ambil keputusan berdasarkan hasil pemeriksaan dan prosedur perusahaan; konsultasikan dengan profesional hukum atau pihak berwenang bila situasinya memerlukan.
Prosedur pelaporan dan tindakan lanjutan bergantung pada kebijakan perusahaan serta konteks kasus. Hindari konfrontasi atau tuduhan terbuka sebelum fakta diperiksa. Bila perkara berpotensi terkait pelanggaran hukum, mintalah arahan profesional dan verifikasi kewajiban melalui sumber resmi.
Pertanyaan yang Sering Diajukan
Apa yang dimaksud pengendalian proyek perusahaan?
Pengendalian proyek perusahaan adalah kebijakan dan pemeriksaan untuk memastikan ruang lingkup, anggaran, progres, pembayaran, serta hasil proyek sesuai rencana dan dapat dibuktikan. Praktiknya mencakup pembagian tugas, pemeriksaan bukti, pencatatan perubahan, pemantauan, dan tindak lanjut atas penyimpangan.
Apakah dokumen proyek yang lengkap menjamin tidak ada fraud?
Tidak. Dokumen lengkap membuktikan adanya catatan administrasi, tetapi belum tentu membuktikan pekerjaan benar-benar dilakukan atau sesuai spesifikasi. Perusahaan juga perlu memeriksa bukti hasil, mencocokkan tagihan dengan kontrak, dan memastikan pemeriksa tidak hanya mengandalkan laporan pihak pelaksana.
Apa saja bukti yang diperiksa sebelum membayar proyek?
Cocokkan kontrak atau pesanan kerja, bukti progres atau penerimaan hasil, dan invoice. Bukti tambahan dapat berupa pengukuran, foto, berita acara, atau keluaran kerja, sesuai jenis proyek. Pastikan jumlah yang ditagih sesuai tahap pembayaran dan perubahan yang telah disetujui.
Apa perbedaan audit internal dan audit independen pada proyek?
Audit internal dilakukan dalam organisasi untuk menilai kontrol dan tindak lanjut secara berkelanjutan sesuai mandatnya. Audit independen dilakukan oleh pemeriksa yang lebih terpisah dari pelaksanaan proyek, dengan ruang lingkup dan kompetensi yang sesuai. Keduanya tidak menggantikan tanggung jawab manajemen atas kontrol harian.
Apa yang harus dilakukan jika menemukan indikasi proyek fiktif?
Catat fakta dan amankan dokumen secara sah, batasi penyebaran informasi, lalu laporkan melalui jalur internal yang berwenang. Pemeriksaan harus dilakukan pihak yang tidak berkonflik kepentingan sebelum menyimpulkan. Jika ada potensi pelanggaran hukum, mintalah nasihat profesional dan verifikasi langkah melalui sumber resmi.
Kesimpulan
Pengendalian proyek perusahaan perlu menghubungkan persetujuan administratif dengan bukti nyata, pemisahan tugas, pemeriksaan tagihan, pemantauan progres, dan audit yang objektif. Tanda bahaya harus ditindaklanjuti sebagai indikasi yang perlu diuji, bukan langsung dianggap sebagai bukti fraud. Sesuaikan kontrol dengan risiko dan kemampuan tim, dokumentasikan setiap perubahan, serta pastikan temuan diperbaiki. Jika perusahaan ingin meninjau proses pengendalian dan celah risikonya, DConsulting dapat menjadi mitra untuk memulai diskusi secara terarah.