DConsulting – Cara Mencegah Penggelapan Karyawan di Toko. Kasus dugaan penggelapan di sebuah toko pakaian yang disebut merugikan sekitar Rp60 juta selama lima bulan menunjukkan pentingnya cara mencegah penggelapan karyawan dengan kontrol rutin, bukan hanya mengandalkan kepercayaan. Pemilik usaha dapat menekan risiko dengan memisahkan tugas, mencocokkan kas dan stok, serta menindaklanjuti selisih sejak awal.
Di toko kecil, satu orang sering merangkap menerima pembayaran, mencatat transaksi, mengelola pengembalian, dan memegang kunci gudang. Praktis, tetapi tanpa pemeriksaan silang, transaksi yang tidak tercatat atau barang yang hilang dapat baru terlihat setelah berulang kali terjadi. Artikel ini membahas kontrol sederhana yang bisa diterapkan sesuai ukuran usaha, tanda awal yang perlu diperiksa, serta cara merespons dugaan kecurangan tanpa menuduh seseorang sebelum bukti cukup.
Ringkasan Singkat
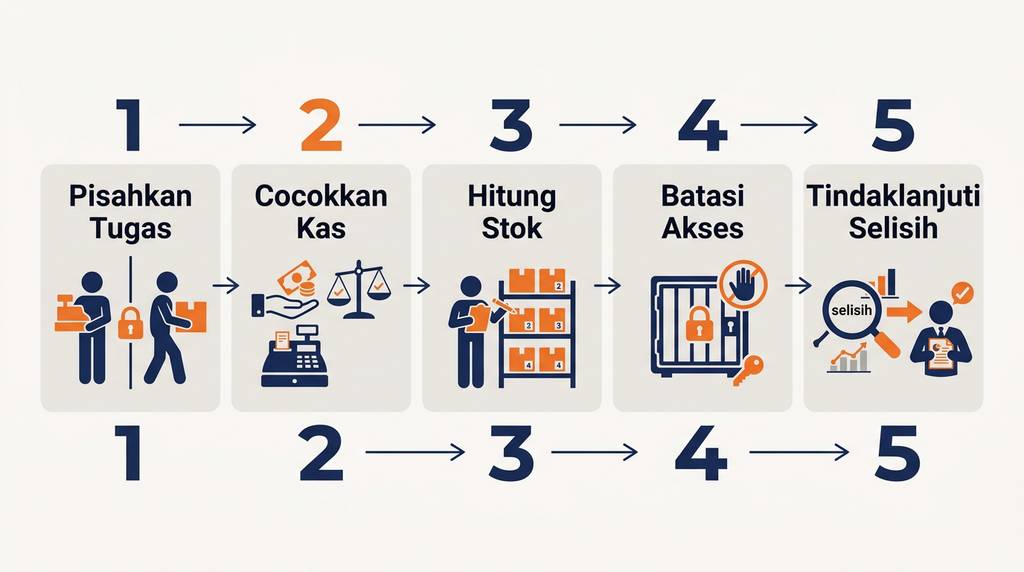
- Pisahkan fungsi menerima uang, mencatat transaksi, dan memeriksa hasil agar satu orang tidak menguasai seluruh proses.
- Cocokkan kas, transaksi, dan stok secara rutin; selisih kecil yang dibiarkan dapat menumpuk.
- Batasi akses sistem dan dokumentasikan setiap perubahan transaksi, retur, pembatalan, serta penyesuaian stok.
- Tindak lanjuti indikasi kecurangan dengan bukti dan prosedur yang adil, bukan tuduhan berdasarkan dugaan.
Apa yang dimaksud penggelapan dalam usaha ritel?
Penggelapan dalam usaha ritel adalah tindakan menggunakan atau menguasai uang maupun aset usaha tanpa hak dan tanpa pencatatan yang semestinya. Bentuknya dapat berupa uang penjualan yang tidak disetorkan, barang yang dikeluarkan tanpa transaksi sah, atau perubahan catatan untuk menutupi selisih.
Perbedaan kas atau stok tidak otomatis membuktikan penggelapan. Kesalahan input, transaksi tertunda, retur yang belum dicatat, barang rusak, atau prosedur yang tidak jelas juga dapat menyebabkan selisih. Karena itu, pemilik perlu memeriksa jejak transaksi dan proses kerja sebelum menyimpulkan penyebabnya.
Caption yang menjadi pemicu artikel ini menyebut dugaan kerugian sekitar Rp60 juta dalam lima bulan di sebuah toko pakaian di Batui, Banggai, Sulawesi Tengah. Informasi tersebut perlu dipahami sebagai laporan dugaan, bukan dasar untuk menyimpulkan kesalahan pihak tertentu. Pelajaran yang bisa diterapkan pemilik usaha adalah pentingnya kontrol yang membuat penyimpangan cepat terlihat.
Mengapa kepercayaan saja tidak cukup untuk menjaga toko?
Kepercayaan menjaga hubungan kerja, sedangkan kontrol memastikan transaksi dapat diperiksa secara objektif. Sistem yang baik melindungi pemilik usaha sekaligus karyawan karena keputusan dapat didasarkan pada catatan, bukan prasangka atau ingatan.
Risiko meningkat ketika satu orang menguasai seluruh rangkaian transaksi. Misalnya, karyawan yang menerima uang, mengubah transaksi di sistem, menyetujui retur, dan menutup kas tanpa pemeriksaan pihak lain memiliki kesempatan untuk membuat selisih sulit diketahui. Ini bukan berarti karyawan tersebut melakukan kecurangan, tetapi prosesnya terlalu bergantung pada satu orang.
Usaha kecil tidak harus langsung memiliki departemen audit. Pemilik dapat menjadi pemeriksa kedua, meminta anggota keluarga yang dipercaya mencocokkan laporan, atau menjadwalkan pemeriksaan silang antarshift. Yang penting, orang yang memeriksa hasil tidak hanya menyalin catatan dari orang yang menjalankan transaksi.
Bagaimana cara mencegah penggelapan karyawan di toko?
Cara mencegah penggelapan karyawan yang efektif adalah mengurangi kesempatan, membuat jejak transaksi, dan memeriksa hasil secara konsisten. Terapkan kontrol sesuai skala toko, lalu pastikan setiap karyawan memahami prosedurnya.
- Pisahkan tugas penting. Jika memungkinkan, bedakan petugas penerima pembayaran, pencatat transaksi, dan pemeriksa setoran. Bila jumlah karyawan terbatas, pemilik dapat melakukan pemeriksaan harian sebagai fungsi pengawasan.
- Gunakan akun akses pribadi. Hindari satu kata sandi kasir yang dipakai bersama. Batasi hak untuk membatalkan transaksi, memberi diskon khusus, mengubah harga, atau menyesuaikan stok, lalu tinjau log aktivitas secara berkala.
- Wajibkan bukti untuk transaksi khusus. Retur, pembatalan, potongan harga di luar ketentuan, dan pengeluaran barang perlu memiliki alasan serta bukti. Persetujuan dapat dicatat di sistem atau formulir sederhana.
- Cocokkan uang dan catatan. Bandingkan kas fisik dan bukti pembayaran non-tunai dengan laporan penjualan. Catat selisih, penjelasan, waktu pemeriksaan, dan pihak yang memeriksa.
- Atur akses ke persediaan. Batasi kunci gudang, catat barang masuk dan keluar, serta dokumentasikan pemindahan barang antar lokasi atau rak.
Kontrol harus realistis dan diterapkan konsisten. Prosedur yang terlalu rumit sering dilewati, sedangkan aturan singkat yang dijalankan setiap hari memberi jejak pemeriksaan yang lebih berguna.
Bagaimana memeriksa kas dan stok tanpa membuat operasional rumit?
Pemeriksaan yang efektif menghubungkan bukti penjualan, uang yang diterima, dan perubahan persediaan. Pemilik toko dapat menggunakan urutan kerja harian yang singkat, lalu melakukan pengecekan stok berdasarkan risiko dan pola transaksi.
- Tutup shift dengan menghitung kas fisik dan mencatat saldo awal serta hasil penjualan.
- Bandingkan catatan kasir dengan laporan transaksi, bukti transfer, dan pembayaran melalui kanal lain.
- Catat transaksi yang dibatalkan, retur, diskon khusus, atau koreksi sebagai bagian dari rekonsiliasi, bukan menghapusnya tanpa jejak.
- Periksa barang bernilai tinggi atau barang yang sering selisih dengan hitung fisik terjadwal.
- Telusuri perbedaan melalui dokumen penerimaan barang, penjualan, retur, dan pemindahan stok.
Contohnya, pemilik melihat kas fisik lebih rendah daripada laporan penjualan. Langkah pertama bukan langsung menuduh kasir, melainkan memeriksa transaksi non-tunai yang mungkin tercampur, uang kembalian, pembatalan, dan pergantian shift. Jika ketidaksesuaian berulang dengan pola yang sama, pemeriksaan dapat diperluas berdasarkan data.
Untuk toko dengan beberapa shift, gunakan formulir serah terima yang ditandatangani petugas yang menyerahkan dan menerima kas. Dengan begitu, waktu munculnya selisih lebih mudah dipersempit dan pemeriksaan tidak bergantung pada ingatan setelah beberapa hari.
Apa tanda awal yang perlu diperiksa lebih lanjut?
Tanda awal adalah pola yang tidak biasa atau berulang, bukan bukti otomatis terjadinya penggelapan. Perhatikan selisih kas yang sering muncul, retur tanpa bukti memadai, pembatalan transaksi berulang, koreksi stok tanpa alasan, atau akses sistem yang digunakan di luar kebutuhan kerja.
Periksa juga apakah satu orang selalu menjadi satu-satunya pihak yang dapat menjelaskan transaksi tertentu atau memegang seluruh akses penting. Kondisi tersebut dapat menandakan prosedur terlalu terpusat, sekalipun belum ada kerugian yang terbukti. Fokuskan pemeriksaan pada proses dan data, bukan asumsi tentang karakter seseorang.
Catat tanggal, nilai selisih, nomor transaksi, dokumen terkait, dan tindakan pemeriksaan. Data yang rapi membantu membedakan kesalahan operasional yang bisa diperbaiki dari pola yang memerlukan penanganan lebih serius.
Bagaimana menangani dugaan penggelapan secara aman dan adil?
Tangani dugaan penggelapan dengan mengamankan catatan yang relevan, membatasi akses sesuai kewenangan, dan memeriksa fakta secara objektif sebelum mengambil keputusan. Hindari menyebarkan tuduhan atau mempermalukan karyawan di depan tim maupun pelanggan.
Simpan salinan laporan transaksi, rekaman perubahan sistem, dokumen stok, bukti pembayaran, dan catatan pergantian shift sesuai aturan yang berlaku. Jangan mengubah atau menghapus data asli. Jika perlu wawancara internal, ajukan pertanyaan berdasarkan kejadian spesifik dan beri ruang bagi pihak terkait untuk menjelaskan.
Keputusan mengenai sanksi, pemutusan hubungan kerja, pelaporan, atau langkah hukum perlu mempertimbangkan bukti, kontrak kerja, kebijakan perusahaan, dan ketentuan yang berlaku. Kondisi setiap kasus berbeda; konsultasikan kepada profesional hukum atau pihak berwenang bila ada dugaan kerugian signifikan atau prosesnya berpotensi menimbulkan sengketa.
Bagaimana memulai kontrol fraud untuk toko kecil?
Mulailah dari titik yang paling sering menghasilkan selisih dan paling besar dampaknya terhadap usaha. Tidak perlu menunggu sistem mahal: daftar transaksi, pembatasan akses, dan pemeriksaan silang sederhana dapat menjadi fondasi pengendalian internal toko.
Pemilik dapat memetakan alur uang dan barang dari awal hingga akhir: siapa menerima pembayaran, siapa mencatat, siapa menyetujui koreksi, serta siapa memeriksa hasil. Tandai langkah yang hanya dikuasai satu orang, kemudian tambahkan persetujuan atau pemeriksaan kedua yang sesuai kemampuan usaha.
Setelah prosedur berjalan, evaluasi apakah selisih lebih cepat diketahui dan apakah karyawan dapat menjalankan aturan tanpa menghambat pelayanan. Perbarui prosedur ketika toko menambah kanal pembayaran, membuka cabang, mengganti sistem kasir, atau mengubah pembagian tugas. Pengendalian yang baik mengikuti perubahan operasional, bukan hanya dibuat sekali lalu dilupakan.
Pertanyaan yang Sering Diajukan
Apakah selisih kas berarti karyawan melakukan penggelapan?
Tidak. Selisih kas dapat terjadi karena salah input, transaksi non-tunai yang belum dicocokkan, uang kembalian, atau prosedur serah terima yang lemah. Periksa bukti transaksi dan pola selisih terlebih dahulu sebelum menarik kesimpulan atau menuduh seseorang.
Apa kontrol paling sederhana untuk toko dengan sedikit karyawan?
Pisahkan pencatatan dan pemeriksaan sejauh mungkin. Jika satu orang harus menerima pembayaran sekaligus mencatatnya, pemilik dapat mencocokkan kas fisik, laporan penjualan, dan bukti pembayaran di akhir shift, serta memeriksa transaksi retur dan pembatalan.
Seberapa sering pemilik perlu memeriksa kas dan stok?
Kas sebaiknya dicocokkan saat penutupan shift atau sesuai siklus operasional toko. Frekuensi hitung stok dapat disesuaikan dengan nilai barang, tingkat perputaran, dan risiko kehilangan. Barang bernilai tinggi atau sering selisih layak diperiksa lebih sering.
Apa yang harus dilakukan ketika menemukan transaksi mencurigakan?
Simpan bukti transaksi dan log sistem, catat waktu serta nilai yang perlu diperiksa, lalu telusuri alur proses secara objektif. Jangan menghapus data atau menyebarkan tuduhan. Untuk keputusan disiplin atau hukum, pertimbangkan konsultasi profesional sesuai situasi dan ketentuan yang berlaku.
Apakah toko kecil perlu menggunakan sistem kasir khusus?
Tidak selalu, tetapi sistem kasir dengan akun pengguna, riwayat perubahan, dan laporan transaksi dapat membantu pemeriksaan. Jika belum tersedia, gunakan pencatatan yang konsisten, bukti transaksi, pembatasan akses, dan rekonsiliasi rutin sebagai kontrol dasar.
Kesimpulan
Penggelapan tidak dapat dicegah hanya dengan memilih orang yang dipercaya; toko juga membutuhkan proses yang membuat transaksi dapat ditelusuri dan selisih cepat diketahui. Pisahkan tugas, batasi akses, cocokkan kas dan stok, serta respons dugaan secara adil berdasarkan bukti. Mulailah dari kontrol sederhana yang sanggup dijalankan setiap hari, lalu evaluasi saat usaha berkembang. Jika perlu menata pengendalian internal dengan lebih sistematis, DConsulting dapat menjadi salah satu mitra untuk mendiskusikan kebutuhan bisnis Anda.