
DConsulting – Pemerintah melalui Direktorat Jenderal Pajak (DJP) telah mengumumkan kepastian kenaikan tarif Pajak Pertambahan Nilai (PPN) menjadi 12% yang akan berlaku mulai 1 Januari 2026. Kabar ini tentu memicu banyak pertanyaan di kalangan pelaku usaha, terutama mengenai dampaknya terhadap harga jual produk atau jasa serta bagaimana mekanisme kredit pajak akan diatur ke depannya. Sebagai praktisi yang sehari-hari berkutat dengan sistem bisnis dan perpajakan, saya akan mencoba mengulas isu krusial ini secara mendalam.
Perubahan tarif PPN bukan sekadar angka di kertas, melainkan sebuah penyesuaian signifikan yang akan meresap ke hampir semua lini bisnis. Dari produsen, distributor, hingga pedagang eceran, semua perlu mempersiapkan diri. Kenaikan ini juga berarti penyesuaian pada strategi penetapan harga, pengelolaan arus kas, dan tentu saja, kepatuhan perpajakan.
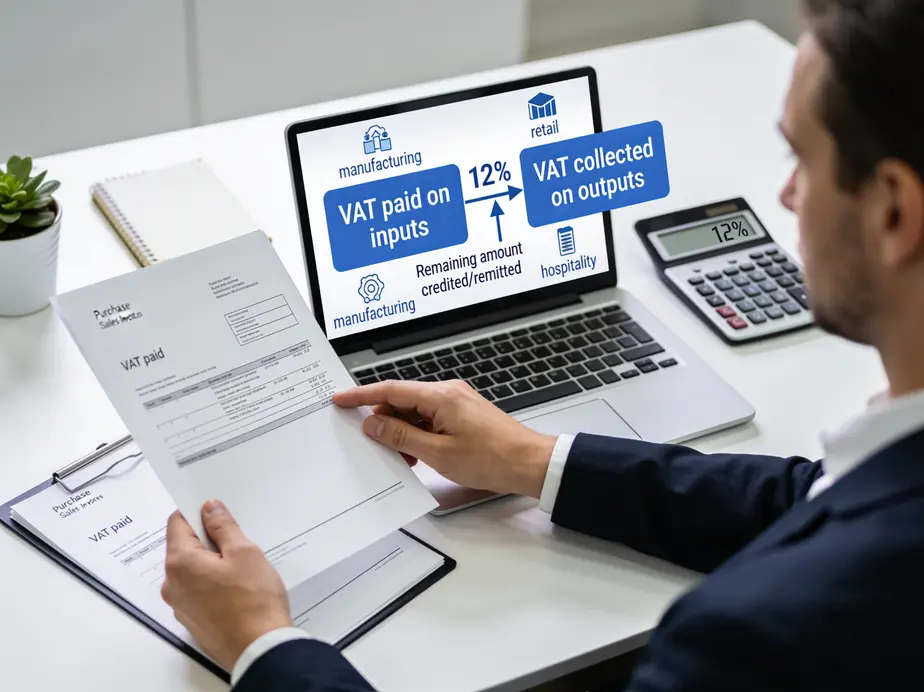
Berikut adalah gambar terkait PPN 12%:
Memahami Kenaikan Tarif PPN 12% dan Latar Belakangnya
Kenaikan tarif PPN ini bukan keputusan yang tiba-tiba. Ini adalah amanat Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP) yang sudah disahkan sejak lama. UU HPP mengamanatkan kenaikan tarif PPN secara bertahap, dari 10% menjadi 11% (yang sudah berlaku sejak 1 April 2022), dan kemudian menjadi 12% paling lambat 1 Januari 2025.
Pemerintah kemudian memutuskan untuk menggeser jadwal pemberlakuan 12% tersebut ke 1 Januari 2026. Alasan di balik kenaikan ini umumnya adalah untuk memperkuat penerimaan negara, mengadaptasi praktik perpajakan internasional, dan mendukung pembangunan infrastruktur serta program-program kesejahteraan sosial. Bagi pelaku usaha, ini berarti ada waktu ekstra untuk beradaptasi, namun persiapan harus dimulai dari sekarang.
Dampak PPN 12% terhadap Harga Jual Produk dan Jasa
Ini adalah poin yang paling banyak dikhawatirkan. Logikanya, PPN adalah pajak tidak langsung yang dibebankan kepada konsumen akhir. Ketika tarif PPN naik, secara teori, harga jual barang atau jasa juga akan ikut naik jika tidak ada penyesuaian lain. Namun, dinamikanya bisa lebih kompleks.
Ada beberapa skenario yang mungkin terjadi:
- Kenaikan Harga Penuh: Banyak perusahaan akan meneruskan sepenuhnya kenaikan PPN ini ke harga jual. Ini adalah cara paling sederhana untuk menjaga margin keuntungan. Konsumen akan merasakan langsung kenaikan harga sebesar 1%.
- Absorpsi Sebagian: Beberapa perusahaan, terutama di industri yang sangat kompetitif, mungkin memilih untuk menyerap sebagian kenaikan PPN demi mempertahankan daya saing atau pangsa pasar. Ini akan berdampak pada margin keuntungan mereka.
- Strategi Harga Ulang: Kenaikan PPN bisa menjadi momentum bagi perusahaan untuk meninjau ulang struktur harga secara keseluruhan, bukan hanya menaikkan 1%. Mungkin ada penyesuaian strategi diskon atau penambahan nilai lain.
Dampak ini akan sangat bervariasi tergantung pada jenis industri, elastisitas permintaan produk atau jasa, serta posisi pasar perusahaan. Sektor barang konsumsi primer mungkin memiliki daya serap yang berbeda dibandingkan dengan barang mewah atau jasa profesional.
Mekanisme Kredit Pajak PPN 12%
Salah satu fitur kunci dari PPN adalah mekanisme kredit pajak. PPN yang telah dibayar oleh pengusaha kena pajak (PKP) saat membeli bahan baku atau barang/jasa untuk usahanya (PPN Masukan) dapat dikreditkan dengan PPN yang ia pungut dari penjualan barang/jasa (PPN Keluaran). Ini mencegah terjadinya pajak berganda dan memastikan PPN benar-benar dibebankan pada konsumen akhir.
Dengan kenaikan tarif menjadi 12%, mekanisme ini tidak berubah secara fundamental, namun ada beberapa hal yang perlu diperhatikan:
- Penyesuaian Sistem: Sistem akuntansi dan perpajakan perusahaan harus siap untuk menghitung PPN Masukan dan PPN Keluaran dengan tarif 12%. Ini termasuk penyesuaian pada software ERP, e-Faktur, dan laporan keuangan.
- Arus Kas: Meskipun dapat dikreditkan, ada jeda waktu antara pembayaran PPN Masukan dan penerimaan PPN Keluaran. Kenaikan tarif bisa berarti jumlah PPN yang lebih besar harus dibayarkan di muka, yang berpotensi mempengaruhi arus kas, terutama untuk bisnis dengan siklus perputaran inventori yang panjang.
- Rekonsiliasi Lebih Besar: Jumlah transaksi PPN akan lebih besar, sehingga kebutuhan rekonsiliasi antara PPN Masukan dan Keluaran juga meningkat untuk menghindari selisih atau temuan dari DJP.
Pemahaman yang kuat mengenai kredit pajak ini sangat penting agar perusahaan tidak menanggung beban pajak yang seharusnya tidak mereka pikul.
Simulasi Dampak PPN 12% untuk 3 Sektor Usaha
Untuk memberikan gambaran yang lebih konkret, mari kita simulasikan bagaimana kenaikan PPN 12% ini bisa memengaruhi tiga sektor usaha yang berbeda.
1. Sektor Manufaktur (Produksi Barang Konsumsi)
Ambil contoh perusahaan yang memproduksi makanan ringan. Mereka membeli bahan baku, mengolahnya, dan menjualnya ke distributor atau langsung ke ritel.
- Sebelum PPN 12% (Tarif 11%):
- Biaya bahan baku (belum termasuk PPN): Rp 10.000
- PPN Masukan (11%): Rp 1.100
- Harga Pokok Produksi (belum termasuk PPN): Rp 15.000 (setelah biaya operasional, dll)
- Harga Jual ke Distributor (belum termasuk PPN): Rp 18.000
- PPN Keluaran (11%): Rp 1.980
- Harga Jual Total ke Distributor: Rp 19.980
- Net PPN Disetor ke Negara (PPN Keluaran – PPN Masukan): Rp 1.980 – Rp 1.100 = Rp 880
- Setelah PPN 12% (Tarif 12%) – Jika Harga Jual Diteruskan:
- Biaya bahan baku (belum termasuk PPN): Rp 10.000
- PPN Masukan (12%): Rp 1.200
- Harga Pokok Produksi (belum termasuk PPN): Rp 15.000
- Harga Jual ke Distributor (belum termasuk PPN): Rp 18.000
- PPN Keluaran (12%): Rp 2.160
- Harga Jual Total ke Distributor: Rp 20.160
- Net PPN Disetor ke Negara (PPN Keluaran – PPN Masukan): Rp 2.160 – Rp 1.200 = Rp 960
Dampaknya: Jika perusahaan memutuskan untuk meneruskan PPN sepenuhnya, harga jual ke distributor naik dari Rp 19.980 menjadi Rp 20.160. Distributor kemungkinan akan meneruskan lagi ke pengecer, dan akhirnya konsumen membeli dengan harga yang lebih tinggi. Perusahaan perlu memastikan sistem faktur pajak mereka otomatis menghitung 12% untuk PPN Masukan dan Keluaran.
2. Sektor Jasa (Konsultan Keuangan)
Perusahaan konsultan keuangan menjual jasa kepada klien.
- Sebelum PPN 12% (Tarif 11%):
- Biaya operasional bulanan (sewa kantor, gaji, perlengkapan) – sebagian ada PPN Masukan, sebagian tidak: Misal total PPN Masukan yang dapat dikreditkan Rp 500.000
- Fee Jasa Konsultasi (belum termasuk PPN): Rp 20.000.000
- PPN Keluaran (11%): Rp 2.200.000
- Total Tagihan ke Klien: Rp 22.200.000
- Net PPN Disetor ke Negara: Rp 2.200.000 – Rp 500.000 = Rp 1.700.000
- Setelah PPN 12% (Tarif 12%) – Jika Fee Jasa Tetap:
- Biaya operasional bulanan (PPN Masukan diasumsikan naik sebanding): Rp 545.454 (sekitar 12/11 dari sebelumnya)
- Fee Jasa Konsultasi (belum termasuk PPN): Rp 20.000.000
- PPN Keluaran (12%): Rp 2.400.000
- Total Tagihan ke Klien: Rp 22.400.000
- Net PPN Disetor ke Negara: Rp 2.400.000 – Rp 545.454 = Rp 1.854.546
Dampaknya: Jika fee jasa tetap sama, klien akan membayar lebih mahal. Perusahaan konsultan harus mengomunikasikan kenaikan ini dengan baik kepada klien. Peningkatan PPN Masukan dari biaya operasional juga perlu dihitung dengan cermat.
3. Sektor Ritel (Toko Pakaian)
Toko pakaian membeli barang dari distributor dan menjualnya kepada konsumen akhir.
- Sebelum PPN 12% (Tarif 11%):
- Harga Beli dari Distributor (belum termasuk PPN): Rp 100.000 per potong
- PPN Masukan (11%): Rp 11.000
- Harga Jual ke Konsumen (belum termasuk PPN, setelah margin): Rp 150.000 per potong
- PPN Keluaran (11%): Rp 16.500
- Harga Jual Total ke Konsumen: Rp 166.500
- Net PPN Disetor ke Negara: Rp 16.500 – Rp 11.000 = Rp 5.500
- Setelah PPN 12% (Tarif 12%) – Jika Harga Jual Diteruskan:
- Harga Beli dari Distributor (belum termasuk PPN): Rp 100.000
- PPN Masukan (12%): Rp 12.000
- Harga Jual ke Konsumen (belum termasuk PPN, setelah margin): Rp 150.000
- PPN Keluaran (12%): Rp 18.000
- Harga Jual Total ke Konsumen: Rp 168.000
- Net PPN Disetor ke Negara: Rp 18.000 – Rp 12.000 = Rp 6.000
Dampaknya: Konsumen akan membayar lebih mahal untuk pakaian yang sama. Toko ritel perlu memperbarui sistem POS (Point of Sale) mereka agar PPN terhitung otomatis dengan tarif baru. Ini juga akan memengaruhi strategi promosi dan diskon.
Persiapan Krusial Menuju PPN 12% di Tahun 2026
Waktu setahun lebih mungkin terasa lama, namun ini adalah masa yang ideal untuk melakukan persiapan yang matang. Beberapa langkah yang perlu Anda pertimbangkan:
- Evaluasi Ulang Struktur Harga: Lakukan analisis sensitivitas harga untuk memahami bagaimana kenaikan PPN 1% akan memengaruhi daya beli konsumen dan margin keuntungan Anda. Pertimbangkan apakah Anda akan meneruskan semua beban, menyerap sebagian, atau melakukan penyesuaian harga lainnya.
- Perbarui Sistem IT & Akuntansi: Pastikan software akuntansi, ERP, dan sistem e-Faktur Anda siap untuk mengakomodasi tarif PPN 12%. Uji coba dan pelatihan bagi staf terkait sangat disarankan.
- Edukasi Staf: Semua staf yang terlibat dalam penjualan, pembelian, keuangan, dan perpajakan harus memahami perubahan ini dan implikasinya. Ini penting untuk menghindari kesalahan dalam penetapan harga dan pelaporan pajak.
- Kaji Ulang Kontrak Bisnis: Periksa kembali kontrak dengan pemasok, distributor, atau klien yang mungkin mencantumkan PPN. Pastikan klausul PPN dalam kontrak siap disesuaikan dengan tarif baru.
- Perencanaan Arus Kas: Dengan potensi peningkatan jumlah PPN yang harus dibayar di muka, evaluasi ulang proyeksi arus kas Anda. Pastikan likuiditas perusahaan tetap terjaga.
- Konsultasi dengan Ahli: Jangan ragu untuk berkonsultasi dengan konsultan pajak atau keuangan untuk mendapatkan panduan yang lebih spesifik sesuai dengan karakteristik bisnis Anda.
Tanya Jawab Umum tentang PPN 12%
Kapan PPN 12% mulai berlaku?
PPN 12% akan mulai berlaku secara resmi pada tanggal 1 Januari 2026. Ini adalah penundaan dari jadwal awal yang diamanatkan dalam UU HPP.
Apakah semua barang dan jasa akan dikenakan PPN 12%?
Pada umumnya, sebagian besar barang dan jasa yang sebelumnya dikenakan PPN akan dikenakan tarif 12%. Namun, ada beberapa barang dan jasa tertentu yang dikecualikan dari PPN atau dikenakan tarif khusus, seperti jasa kesehatan, jasa pendidikan, atau barang kebutuhan pokok. Pastikan Anda merujuk pada regulasi terbaru dari DJP untuk daftar lengkapnya.
Bagaimana jika transaksi sudah dimulai di tahun 2025 tapi penyerahan barang/jasa di tahun 2026?
Prinsipnya adalah PPN terutang pada saat penyerahan barang atau jasa, atau pada saat pembayaran (mana yang lebih dulu). Jika penyerahan atau pembayaran dilakukan setelah 1 Januari 2026, maka tarif yang berlaku adalah 12%. Penting untuk memperhatikan tanggal faktur dan tanggal pembayaran/penyerahan.
Apakah kenaikan PPN ini akan menyebabkan inflasi?
Kenaikan PPN memang berpotensi memicu inflasi karena harga barang dan jasa umumnya akan naik. Pemerintah biasanya akan memantau ketat dampak ini dan mengambil langkah-langkah kebijakan untuk menstabilkan harga, terutama untuk barang kebutuhan pokok.
Bagaimana dengan usaha kecil yang belum PKP?
Usaha yang belum berstatus Pengusaha Kena Pajak (PKP) karena omzetnya belum melewati batas tertentu (saat ini Rp 4,8 miliar per tahun) tidak memungut PPN. Namun, mereka tetap akan merasakan dampaknya karena harga bahan baku atau barang dagangan yang mereka beli dari PKP akan sudah dikenakan PPN 12%, yang otomatis menjadi bagian dari biaya produksi/pembelian mereka.
Perubahan tarif PPN menjadi 12% adalah sebuah keniscayaan. Bagi pelaku usaha, ini adalah panggilan untuk proaktif dalam mempersiapkan diri. Dengan perencanaan yang matang dan adaptasi yang cepat, Anda bisa meminimalkan dampak negatif dan bahkan menemukan peluang di tengah perubahan ini. Ingatlah bahwa kepatuhan pajak yang baik adalah fondasi penting bagi keberlanjutan bisnis.
Artikel ini bersifat informatif dan bukan pengganti konsultasi dengan konsultan pajak atau keuangan profesional. Untuk analisis mendalam dan strategi yang sesuai dengan kebutuhan bisnis Anda, jangan ragu untuk berkonsultasi dengan DConsulting.