DConsulting – Cara Mencegah Fraud Proyek Perusahaan. Fraud proyek perusahaan dapat terjadi ketika anggaran, pengadaan, atau pelaksanaan pekerjaan dimanipulasi sehingga dana tidak menghasilkan keluaran yang direncanakan. Pencegahan paling kuat menggabungkan pemisahan tugas, pemeriksaan bukti lapangan, pencocokan pembayaran dengan progres, dan tindak lanjut atas anomali. Dokumen yang tampak lengkap saja belum membuktikan pekerjaan benar-benar terlaksana.
Masalahnya, tim sering mengandalkan proposal, faktur, berita acara, dan tanda tangan persetujuan tanpa menguji apakah barang atau pekerjaan benar-benar ada. Akibatnya, proyek fiktif, penggelembungan biaya, perubahan lingkup tanpa dasar, atau pembayaran ganda bisa terlambat diketahui. Artikel ini membahas cara membangun kontrol proyek, memantau tanda risiko, dan merespons dugaan penyimpangan secara tertib.
Ringkasan Singkat
- Dokumen dan persetujuan berjenjang perlu dicocokkan dengan bukti fisik serta progres pekerjaan yang nyata.
- Pisahkan peran pengusul, pemeriksa, penyetuju, dan pembayar agar satu pihak tidak menguasai seluruh transaksi.
- Sesuaikan pembayaran dengan progres terverifikasi, kontrak, dan bukti serah terima.
- Audit independen dapat membantu menguji transaksi atau proyek berisiko tinggi, tetapi tidak menggantikan kontrol harian.
Apa yang dimaksud fraud proyek perusahaan?
Fraud proyek perusahaan adalah tindakan sengaja untuk menipu atau menyalahgunakan proses proyek demi keuntungan tertentu, dengan menyebabkan kerugian atau mengaburkan penggunaan dana. Bentuknya dapat melibatkan pihak internal, rekanan, atau kolusi di antara keduanya. Tidak semua keterlambatan atau selisih biaya merupakan fraud; indikasi perlu diperiksa sebelum menarik kesimpulan.
Caption Instagram BU yang menjadi pemicu artikel ini menyebut dugaan penyimpangan anggaran empat proyek senilai Rp30,54 miliar dan perkiraan kerugian Rp20,06 miliar pada PT Surveyor Indonesia Cabang Makassar, termasuk dugaan proyek fiktif. Angka dan dugaan tersebut disampaikan sebagai klaim dalam caption, bukan hasil verifikasi independen artikel ini. Dugaan tidak sama dengan fakta yang telah dibuktikan, sehingga pembaca sebaiknya merujuk pada keterangan resmi untuk perkembangan kasus.
Contoh pola risiko yang dapat dijumpai dalam berbagai organisasi antara lain:
- Pekerjaan dilaporkan selesai, tetapi pemeriksaan fisik tidak menemukan hasilnya.
- Harga atau volume dalam dokumen tidak cocok dengan kontrak dan bukti penerimaan.
- Tagihan diajukan lebih dari sekali atau dibayar sebelum syarat kontrak terpenuhi.
- Perubahan lingkup proyek disetujui tanpa alasan, evaluasi biaya, atau otorisasi yang sesuai.
Mengapa dokumen lengkap belum cukup mencegah fraud proyek perusahaan?
Dokumen lengkap belum cukup karena dokumen dapat dibuat berdasarkan informasi yang keliru, direkayasa, atau disetujui tanpa pemeriksaan substantif. Kontrol yang efektif menguji konsistensi antara dokumen, pekerjaan aktual, pihak yang berwenang, dan aliran uang.
Sebuah faktur, misalnya, mungkin sesuai dengan format administrasi, tetapi tidak membuktikan barang telah diterima. Berita acara juga perlu didukung pemeriksaan hasil, foto atau catatan lapangan yang dapat ditelusuri, serta konfirmasi dari penerima yang tidak berkepentingan langsung dengan transaksi. Bukti digital pun perlu diperiksa sumber, tanggal, dan keterkaitannya dengan proyek.
Risiko meningkat bila satu orang dapat mengusulkan vendor, mengonfirmasi pekerjaan, menyetujui tagihan, dan meminta pembayaran. Situasi ini mengurangi peluang deteksi silang. Perusahaan kecil yang jumlah pegawainya terbatas dapat menerapkan pemeriksaan kompensasi, seperti persetujuan pemilik untuk transaksi tertentu dan rekonsiliasi berkala oleh pihak berbeda.
Bagaimana membangun pengendalian proyek yang efektif?
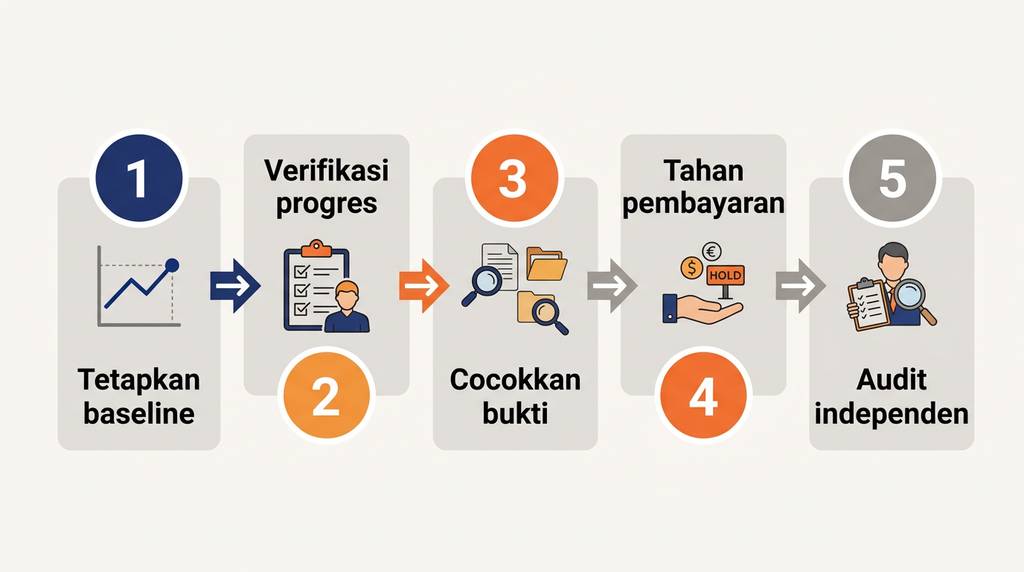
Pengendalian proyek yang efektif menetapkan siapa yang berwenang, bukti apa yang wajib tersedia, dan kondisi apa yang harus terpenuhi sebelum setiap tahap disetujui. Rancang kontrol sejak perencanaan, bukan hanya saat audit atau setelah masalah muncul.
- Tetapkan baseline. Catat ruang lingkup, jadwal, anggaran, keluaran, spesifikasi, dan kriteria penerimaan yang disepakati. Perubahan harus memiliki alasan, dampak biaya dan waktu, serta persetujuan sesuai kewenangan.
- Pisahkan tanggung jawab. Bedakan pihak yang meminta pekerjaan, memilih atau mengelola vendor, memeriksa hasil, menyetujui pembayaran, dan menjalankan pembayaran. Jika pemisahan penuh tidak mungkin, buat pemeriksaan tambahan yang terdokumentasi.
- Verifikasi pihak dan pengadaan. Terapkan pemeriksaan vendor sesuai tingkat risiko, dokumentasikan proses pemilihan, dan telusuri potensi konflik kepentingan. Pastikan rekening penerima pembayaran cocok dengan pihak yang tercantum dalam kontrak.
- Hubungkan pembayaran dengan bukti. Cocokkan tagihan dengan kontrak, pesanan, bukti penerimaan, progres, dan persetujuan perubahan. Hindari pembayaran yang hanya bertumpu pada satu dokumen atau konfirmasi lisan.
- Simpan jejak audit. Arsipkan versi dokumen, nama pemeriksa, waktu persetujuan, perubahan data, dan alasan pengecualian. Akses sistem perlu dibatasi sesuai peran serta ditinjau secara berkala.
Dalam proyek renovasi kantor, misalnya, pembayaran termin sebaiknya mengikuti tahap yang didefinisikan dalam kontrak. Penanggung jawab lapangan memeriksa hasil, bagian keuangan mencocokkan tagihan, dan pejabat berwenang menyetujui pembayaran. Foto progres dapat menjadi bukti pendukung, bukan satu-satunya dasar penerimaan.
Bagaimana monitoring proyek menemukan tanda risiko lebih awal?
Monitoring proyek menemukan risiko lebih awal dengan membandingkan rencana dan realisasi secara rutin, lalu menyelidiki selisih yang tidak wajar. Frekuensi dan kedalaman pemantauan sebaiknya mengikuti nilai, kompleksitas, serta tingkat risiko proyek.
Tim dapat memakai daftar pemeriksaan berkala yang mencakup:
- Progres fisik dibandingkan dengan jadwal dan pembayaran yang telah dilakukan.
- Volume, mutu, dan lokasi hasil pekerjaan terhadap spesifikasi kontrak.
- Perubahan biaya, jadwal, vendor, rekening pembayaran, atau ruang lingkup.
- Tagihan berulang, dokumen dengan informasi tidak konsisten, dan persetujuan yang terlambat atau tidak lazim.
- Keluhan, laporan karyawan, atau hambatan akses untuk melakukan pemeriksaan lapangan.
Satu anomali tidak otomatis membuktikan kecurangan. Selisih progres dapat timbul karena kondisi lapangan, perubahan kebutuhan, atau keterlambatan pasokan. Catat penjelasan, minta bukti pendukung, dan eskalasi bila jawaban tidak memadai atau pola berulang.
Kapan audit independen diperlukan dalam proyek?
Audit independen layak dipertimbangkan ketika nilai atau risiko proyek tinggi, kontrol internal diragukan, terdapat anomali berulang, atau hubungan pihak-pihak terkait berpotensi mengganggu objektivitas pemeriksaan. Audit internal dan audit independen membantu menguji bukti, tetapi ruang lingkupnya harus jelas.
Pemeriksaan dapat mencakup penelusuran sampel transaksi dari kontrak hingga pembayaran, konfirmasi kepada penerima hasil, pemeriksaan fisik, evaluasi perubahan anggaran, dan penilaian akses sistem. Auditor perlu memperoleh dokumen yang relevan dan jalur pelaporan yang cukup independen dari pengelola proyek yang diperiksa.
Audit bukan pengganti pemantauan rutin dan tidak menjamin seluruh fraud akan ditemukan. Jika indikasi menyentuh dugaan tindak pidana, kewajiban pelaporan, atau sengketa kontrak, perusahaan perlu melibatkan penasihat hukum dan pihak profesional yang sesuai. Ketentuan dan langkah yang tepat bergantung pada fakta serta yurisdiksi kasus.
Apa yang harus dilakukan saat ada indikasi penyimpangan?
Saat menemukan indikasi, perusahaan sebaiknya menjaga bukti, membatasi akses yang berisiko, dan melakukan pemeriksaan objektif tanpa lebih dahulu menyatakan pihak tertentu bersalah. Penanganan yang tergesa-gesa dapat merusak bukti atau memperbesar risiko hukum dan operasional.
- Catat temuan secara faktual: tanggal, dokumen, transaksi, pihak yang terlibat dalam proses, dan alasan munculnya kekhawatiran.
- Amankan dokumen asli dan rekam jejak digital sesuai prosedur internal; hindari mengubah atau menyebarkan bukti secara tidak terkendali.
- Laporkan melalui jalur yang ditetapkan, termasuk kanal pelaporan yang aman bila tersedia, dan lindungi kerahasiaan pelapor.
- Tentukan pemeriksa yang bebas dari konflik kepentingan, lalu tetapkan ruang lingkup dan metode pemeriksaan.
- Ambil tindakan korektif berdasarkan hasil pemeriksaan, dokumentasikan keputusan, dan pantau perbaikan kontrol.
Perusahaan sebaiknya tidak melakukan tuduhan terbuka, memaksa pengakuan, atau menyimpulkan kerugian hanya dari satu dokumen. Jika ada potensi pelanggaran hukum, konsultasikan langkah berikutnya dengan penasihat yang kompeten dan periksa prosedur resmi yang berlaku.
Bagaimana mengukur apakah kontrol proyek berjalan?
Kontrol proyek berjalan bila pemeriksaan dilakukan tepat waktu, bukti dapat ditelusuri, pengecualian ditindaklanjuti, dan pembayaran sesuai dengan hasil yang diterima. Ukuran kinerja kontrol perlu menilai kualitas proses, bukan sekadar jumlah formulir yang terkumpul.
Manajemen dapat meninjau sampel persetujuan, waktu penyelesaian temuan, frekuensi perubahan tanpa dokumentasi memadai, kesesuaian progres dengan pembayaran, dan status tindak lanjut audit. Tetapkan pemilik tindakan serta tenggat yang realistis. Ukuran ini perlu disesuaikan dengan proses dan jenis proyek, bukan digunakan sebagai angka universal.
Evaluasi juga perlu menguji apakah kontrol bisa dijalankan dalam praktik. Prosedur yang rumit mungkin mendorong orang mencari jalan pintas, sedangkan kontrol yang terlalu longgar membuka celah penyalahgunaan. Tinjau desain bersama tim proyek, pengadaan, keuangan, dan audit agar pengawasan proporsional serta tidak menghambat pekerjaan yang sah.
Pertanyaan yang Sering Diajukan
Apa saja contoh fraud proyek perusahaan?
Contohnya dapat berupa proyek fiktif, penggelembungan volume atau biaya, tagihan ganda, manipulasi bukti progres, konflik kepentingan dalam pemilihan vendor, dan pembayaran untuk pekerjaan yang belum diterima. Ketidaksesuaian dokumen merupakan indikasi yang perlu diperiksa, bukan bukti otomatis bahwa fraud telah terjadi.
Apakah dokumen proyek lengkap menjamin tidak ada kecurangan?
Tidak. Dokumen menunjukkan adanya catatan dan persetujuan, tetapi belum membuktikan pekerjaan benar-benar dilakukan atau informasi di dalamnya akurat. Perusahaan perlu mencocokkan dokumen dengan pemeriksaan fisik, kontrak, bukti penerimaan, otorisasi, dan transaksi pembayaran.
Bagaimana cara mencegah proyek fiktif?
Tetapkan keluaran dan kriteria penerimaan yang jelas, lakukan pemeriksaan fisik oleh pihak yang tidak mengelola vendor, cocokkan progres dengan tagihan, dan simpan bukti yang dapat ditelusuri. Untuk proyek berisiko tinggi, pertimbangkan konfirmasi atau pemeriksaan independen sesuai kebutuhan.
Kapan perusahaan perlu melakukan audit independen?
Audit independen dapat dipertimbangkan ketika proyek bernilai atau berisiko tinggi, ditemukan anomali berulang, terdapat konflik kepentingan, atau objektivitas pemeriksaan internal diragukan. Ruang lingkup perlu ditetapkan dan disesuaikan dengan fakta; audit tidak menjamin semua kecurangan akan terdeteksi.
Apa langkah pertama jika menemukan dugaan penyimpangan proyek?
Dokumentasikan temuan secara faktual dan amankan bukti sesuai prosedur, lalu laporkan melalui jalur yang tepat. Hindari tuduhan terbuka atau mengubah dokumen. Pemeriksaan sebaiknya dilakukan oleh pihak yang objektif, dan bantuan hukum atau profesional perlu dipertimbangkan jika risikonya serius.
Kesimpulan
Pencegahan fraud proyek perusahaan tidak cukup mengandalkan kelengkapan dokumen atau tanda tangan persetujuan. Perusahaan perlu menghubungkan kontrak, progres fisik, bukti penerimaan, dan pembayaran; membagi tanggung jawab; serta menindaklanjuti anomali secara objektif. Pemeriksaan independen dapat memperkuat keyakinan pada proyek berisiko, tetapi kontrol harian tetap menjadi fondasi. Meninjau alur proyek secara berkala bersama tim terkait—atau berdiskusi dengan DConsulting untuk mengidentifikasi ruang perbaikan—dapat membantu membangun pengawasan yang lebih proporsional.