DConsulting – Uang Tunai di Rumah dalam SPT: Cara Melaporkannya. Uang tunai di rumah dalam SPT Tahunan perlu dipahami sebagai bagian dari harta yang dilaporkan, bukan otomatis sebagai penghasilan baru pada tahun pelaporan. Wajib pajak perlu mencatat jumlah yang dimiliki pada akhir tahun pajak dengan nilai yang wajar, lalu memastikan asal dananya dapat diterangkan jika diminta.
Kesalahan yang sering terjadi adalah mengira uang yang tidak berada di rekening bank tidak perlu dilaporkan, atau sebaliknya menganggap seluruh saldo tunai sebagai penghasilan kena pajak. Keduanya dapat membuat informasi harta dan penghasilan tidak selaras. Artikel ini membahas cara menentukan nilai, membedakan harta dari penghasilan, menelusuri sumber dana, serta menyiapkan pencatatan yang rapi.
Ringkasan Singkat
- Uang tunai yang masih dimiliki pada akhir tahun pajak perlu dicatat sebagai harta sesuai petunjuk SPT yang berlaku.
- Pencatatan uang sebagai harta tidak otomatis berarti uang tersebut menjadi penghasilan baru atau dikenai pajak lagi.
- Nilai harta harus wajar dan konsisten dengan penghasilan, pengeluaran, serta riwayat perolehan dana.
- Simpan bukti dan catatan yang masuk akal untuk menjelaskan asal dana jika diperlukan.
Apakah uang tunai di rumah harus dilaporkan dalam SPT?
Ya, uang tunai yang masih dimiliki pada akhir tahun pajak pada prinsipnya dicatat sebagai harta dalam SPT Tahunan orang pribadi sesuai kategori dan petunjuk formulir yang berlaku. Lokasi penyimpanannya—di rumah, dompet, atau tempat lain—tidak dengan sendirinya mengubahnya menjadi bukan harta.
SPT Tahunan memuat informasi perpajakan yang diwajibkan, termasuk penghasilan dan daftar harta serta kewajiban sesuai kondisi wajib pajak. Uang tunai yang belum disetorkan ke bank tetap merupakan kekayaan yang dimiliki. Karena format dan sistem pelaporan dapat berubah, gunakan panduan resmi untuk tahun pajak yang sedang dilaporkan, bukan hanya menyalin isian tahun sebelumnya.
Contohnya, seorang pemilik toko memiliki uang tunai Rp8 juta di rumah pada akhir tahun, selain saldo di rekening. Ia sebaiknya mempertimbangkan uang tersebut dalam pencatatan harta dan tidak hanya melaporkan saldo bank. Pelaporan harta bukan berarti uang itu otomatis dikenai pajak sekali lagi.
Bagaimana menentukan nilai uang tunai yang dicatat?
Catat jumlah uang yang benar-benar masih dimiliki pada akhir tahun pajak, menggunakan nilai nominal yang wajar dan konsisten dengan keadaan sebenarnya. Jangan memasukkan seluruh penerimaan sepanjang tahun sebagai saldo akhir jika sebagian sudah dipakai untuk biaya usaha atau kebutuhan pribadi.
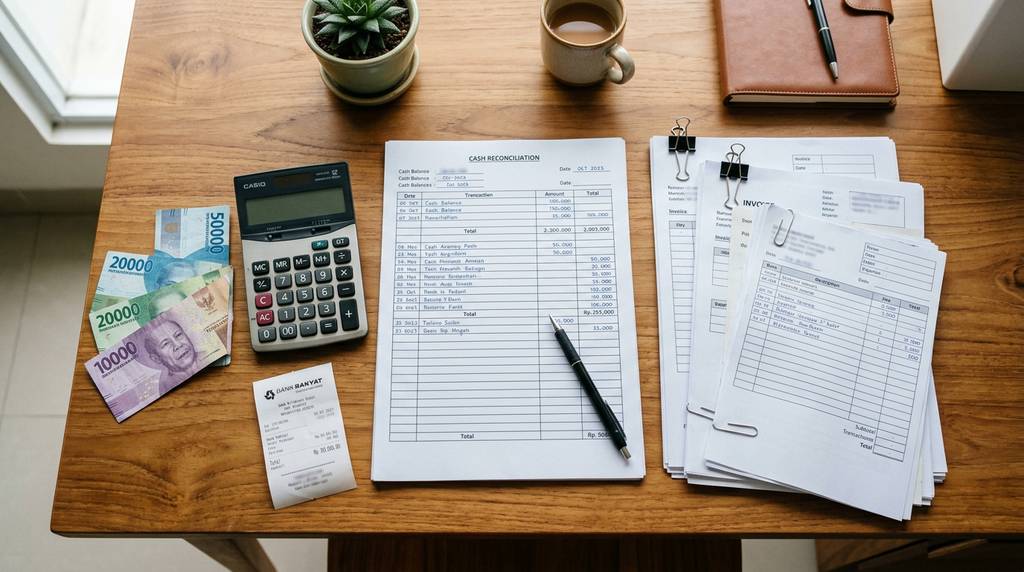
Untuk memperkirakan saldo, susun rekonsiliasi sederhana: saldo awal, penerimaan, pengeluaran, setoran ke bank, dan saldo akhir. Jika uang tunai disimpan dalam beberapa tempat, jumlahkan saldo yang masih menjadi milik Anda dan hindari menghitung satu dana dua kali, misalnya ketika uang sudah disetorkan ke rekening tetapi masih tercatat sebagai kas.
| Jenis dana | Yang perlu diperhatikan |
|---|---|
| Uang tunai di rumah | Masukkan saldo yang benar-benar masih dimiliki pada akhir tahun. |
| Saldo rekening bank | Catat sebagai saldo rekening sesuai kategori dalam formulir; jangan gabungkan lagi dengan uang tunai yang telah disetor. |
| Penerimaan penjualan | Catat sebagai penghasilan atau omzet sesuai ketentuan yang berlaku, bukan sebagai saldo kas secara otomatis. |
Jika uang disimpan dalam mata uang asing, ikuti petunjuk konversi dan kategori pada formulir resmi untuk tahun pajak tersebut. Jangan menggunakan kurs atau metode sendiri tanpa dasar yang jelas. Untuk jumlah yang material atau kondisi khusus, mintalah penjelasan dari konsultan pajak.
Apakah uang tunai yang dilaporkan otomatis dikenai pajak?
Tidak. Melaporkan uang tunai sebagai harta tidak dengan sendirinya membuat jumlah tersebut menjadi penghasilan baru atau menimbulkan pajak tambahan. Pajak berkaitan dengan perlakuan atas sumber penghasilan dan transaksi, sedangkan daftar harta menunjukkan kekayaan yang dimiliki pada waktu pelaporan.
Misalnya, uang tunai berasal dari gaji yang telah dilaporkan dan sebagian disimpan di rumah. Mencatat saldo yang masih tersisa sebagai harta bukan berarti gaji yang sama dikenai pajak untuk kedua kalinya. Namun, apabila saldo bertambah dari penghasilan yang belum dilaporkan atau transaksi lain yang memiliki konsekuensi pajak, sumber dan perlakuannya perlu ditelaah tersendiri.
Karena itu, jangan menyamakan “uang tercatat sebagai harta” dengan “uang pasti bebas pajak”. Perlakuan sumber dana bergantung pada asal transaksi, status wajib pajak, dan aturan yang berlaku. Bila tidak yakin apakah suatu penerimaan harus dilaporkan sebagai penghasilan, periksa panduan otoritas pajak atau konsultasikan kondisi spesifik kepada profesional.
Bagaimana menjelaskan sumber uang tunai yang dilaporkan?
Jelaskan sumber dana dengan mencocokkan saldo tunai terhadap riwayat penghasilan, transaksi, dan pengeluaran, lalu simpan bukti yang tersedia. Tidak semua uang tunai memiliki satu dokumen khusus, tetapi catatan yang konsisten membantu menerangkan bagaimana harta tersebut terbentuk.
Sumber dana dapat berupa sisa penghasilan yang sudah dilaporkan, hasil penjualan aset, penarikan dari rekening, pinjaman, hadiah, atau warisan. Setiap sumber memiliki konteks dan kemungkinan perlakuan pajak yang berbeda. Jangan langsung menganggap hadiah, warisan, atau pinjaman selalu memiliki perlakuan yang sama; periksa ketentuan dan fakta transaksinya.
- Simpan catatan penghasilan, bukti penarikan atau setoran, dan dokumen transaksi aset jika tersedia.
- Catat tanggal dan tujuan transaksi besar, termasuk pinjaman atau penerimaan dari keluarga.
- Bandingkan perubahan harta dengan penghasilan dan pengeluaran agar angka yang dilaporkan masuk akal.
Contoh: pemilik usaha menarik Rp20 juta dari rekening untuk kebutuhan operasional dan menyisakan Rp3 juta dalam bentuk tunai pada akhir tahun. Catatan penarikan dan pembukuan usaha dapat membantu menjelaskan aliran dana. Saldo akhir yang dilaporkan tetap perlu mencerminkan uang yang benar-benar masih dimiliki, bukan nilai penarikan awal.
Bagaimana cara melaporkan uang tunai di rumah dalam SPT?
Laporkan saldo akhir sebagai harta pada bagian dan kategori yang disediakan oleh formulir SPT untuk tahun pajak terkait. Langkah berikut membantu mengurangi risiko salah klasifikasi atau perbedaan angka.
- Hitung saldo akhir. Identifikasi uang tunai yang masih menjadi milik Anda pada akhir tahun pajak dan pisahkan dari uang milik orang lain atau kas usaha yang bukan harta pribadi.
- Periksa formulir terbaru. Ikuti nama kategori, petunjuk pengisian, dan sistem pelaporan resmi yang berlaku untuk tahun pajak tersebut.
- Rekonsiliasi dengan penghasilan dan pengeluaran. Pastikan perubahan saldo dapat dijelaskan oleh penerimaan, pengeluaran, penarikan, atau transaksi lain.
- Masukkan nilai secara wajar. Hindari mengarang angka, membulatkan secara berlebihan, atau mencatat uang yang sama di lebih dari satu kategori.
- Simpan catatan pendukung. Simpan ringkasan perhitungan dan bukti transaksi yang relevan bersama dokumen perpajakan lainnya.
Jika uang merupakan kas usaha, pastikan pencatatannya konsisten dengan pembukuan dan status kepemilikan. Pemisahan kas pribadi dan kas usaha memudahkan rekonsiliasi, tetapi klasifikasi akhirnya tetap bergantung pada bentuk usaha dan kondisi wajib pajak.
Apa risiko jika uang tunai tidak dicatat atau nilainya keliru?
Pelaporan harta yang tidak lengkap atau tidak konsisten dapat menimbulkan pertanyaan ketika informasi SPT dibandingkan dengan data atau transaksi lain. Risiko praktisnya adalah wajib pajak kesulitan menjelaskan kenaikan harta, asal dana, atau perbedaan antara catatan pribadi dan angka yang dilaporkan.
Contohnya, saldo tunai meningkat cukup besar, tetapi penghasilan yang dilaporkan dan catatan transaksi tidak menunjukkan penjelasan yang mudah dipahami. Itu tidak otomatis membuktikan adanya pelanggaran, tetapi wajib pajak sebaiknya menyiapkan uraian dan bukti yang relevan. Sebaliknya, mencatat saldo terlalu tinggi tanpa dasar juga membuat gambaran harta menjadi tidak akurat.
Jika menemukan kesalahan pada SPT yang sudah disampaikan, jangan membuat angka pengganti tanpa memeriksa prosedur pembetulan yang berlaku. Ketentuan dapat bergantung pada jenis kesalahan, tahun pajak, dan tahap proses administrasi. Verifikasi melalui kanal resmi Direktorat Jenderal Pajak atau minta bantuan profesional sebelum mengambil tindakan.
Catatan apa yang sebaiknya disimpan oleh wajib pajak?
Simpan ringkasan perhitungan saldo tunai dan dokumen yang mendukung sumber dana serta pergerakan uang. Kebutuhan dokumen bergantung pada situasi, sehingga tidak ada satu daftar bukti yang selalu sama untuk semua wajib pajak.
Catatan sederhana dapat berupa lembar rekonsiliasi saldo, bukti penarikan bank, catatan kas usaha, kuitansi transaksi, atau dokumen terkait pinjaman dan penjualan aset. Simpan dokumen sesuai ketentuan penyimpanan yang berlaku dan pastikan catatan pribadi tidak bertentangan dengan pembukuan atau laporan lain.
Pada tanggal penulisan artikel ini, rincian formulir dan alur pelaporan perlu selalu dicocokkan dengan panduan resmi untuk tahun pajak yang dilaporkan. Informasi ini bersifat umum dan bukan pengganti nasihat pajak atas keadaan pribadi. Untuk kasus dengan transaksi kompleks atau selisih besar, pertimbangkan pemeriksaan profesional sebelum menyampaikan SPT.
Pertanyaan yang Sering Diajukan
Apakah uang tunai yang disimpan di rumah harus masuk SPT Tahunan?
Pada prinsipnya, uang tunai yang masih dimiliki pada akhir tahun pajak dicatat sebagai harta dalam SPT Tahunan sesuai kategori dan petunjuk formulir yang berlaku. Pastikan nilai yang dicantumkan menggambarkan saldo sebenarnya dan bukan seluruh penerimaan selama setahun.
Apakah uang tunai yang dicatat sebagai harta dikenai pajak lagi?
Tidak otomatis. Pencatatan uang sebagai harta menunjukkan kekayaan yang dimiliki, bukan berarti uang itu menjadi penghasilan baru. Namun, sumber dana yang membentuk saldo tersebut tetap perlu dinilai sesuai jenis transaksi dan ketentuan pajak yang berlaku.
Nilai uang tunai yang dilaporkan dihitung pada tanggal berapa?
Umumnya, daftar harta dalam SPT menggambarkan keadaan pada akhir tahun pajak yang dilaporkan. Periksa petunjuk resmi untuk tahun pajak terkait dan pastikan saldo tidak mencakup dana yang sudah dibelanjakan atau disetorkan ke rekening.
Bukti apa yang diperlukan untuk menjelaskan asal uang tunai?
Simpan catatan yang relevan dengan sumbernya, seperti ringkasan penghasilan, bukti penarikan bank, catatan kas usaha, atau dokumen transaksi aset, pinjaman, hadiah, maupun warisan. Bentuk bukti yang tepat bergantung pada jenis transaksi dan kondisi wajib pajak.
Bagaimana jika saya baru menyadari saldo tunai yang dilaporkan tidak tepat?
Tinjau kembali catatan dan petunjuk resmi mengenai pembetulan SPT sebelum mengubah atau menyampaikan angka baru. Prosedur dapat bergantung pada jenis kesalahan, tahun pajak, dan tahap administrasi. Untuk selisih besar atau kasus rumit, konsultasikan dengan profesional.
Kesimpulan
Uang tunai yang masih dimiliki pada akhir tahun pajak perlu dicatat sebagai harta sesuai petunjuk SPT yang berlaku. Catat saldo secara wajar, bedakan harta dari penghasilan, dan pastikan perubahan jumlahnya dapat dijelaskan melalui sumber dana serta transaksi yang relevan. Simpan bukti dan rekonsiliasi sederhana agar pelaporan lebih konsisten. Karena format dan perlakuan dapat berubah atau bergantung pada kondisi wajib pajak, periksa panduan resmi dan pertimbangkan berdiskusi dengan DConsulting untuk memahami situasi spesifik Anda.