
DConsulting – Banyak pemilik usaha kecil dan menengah (UMKM) di Indonesia bertanya-tanya tentang kelanjutan tarif PPh final 0,5% yang sudah sangat membantu meringankan beban pajak mereka. Terlebih lagi, ada kabar bahwa tarif ini akan berakhir pada 2026. Pertanyaan pentingnya, berapa batas omzet maksimal agar UMKM masih bisa menikmati tarif istimewa ini, dan bagaimana jika omzet sudah melewati batas tersebut? Artikel ini akan mengupas tuntas hal tersebut, termasuk syarat menjadi Pengusaha Kena Pajak (PKP).
Perpajakan bagi UMKM memang seringkali jadi perbincangan hangat. Pemerintah melalui Peraturan Pemerintah (PP) Nomor 23 Tahun 2018 (dan kemudian diubah dengan PP Nomor 55 Tahun 2022) memberikan kemudahan berupa tarif PPh final sebesar 0,5% dari omzet bruto bulanan. Ini adalah insentif yang luar biasa bagi pengusaha baru atau yang omzetnya belum terlalu besar, membuat perhitungan dan pembayaran pajak jauh lebih sederhana.
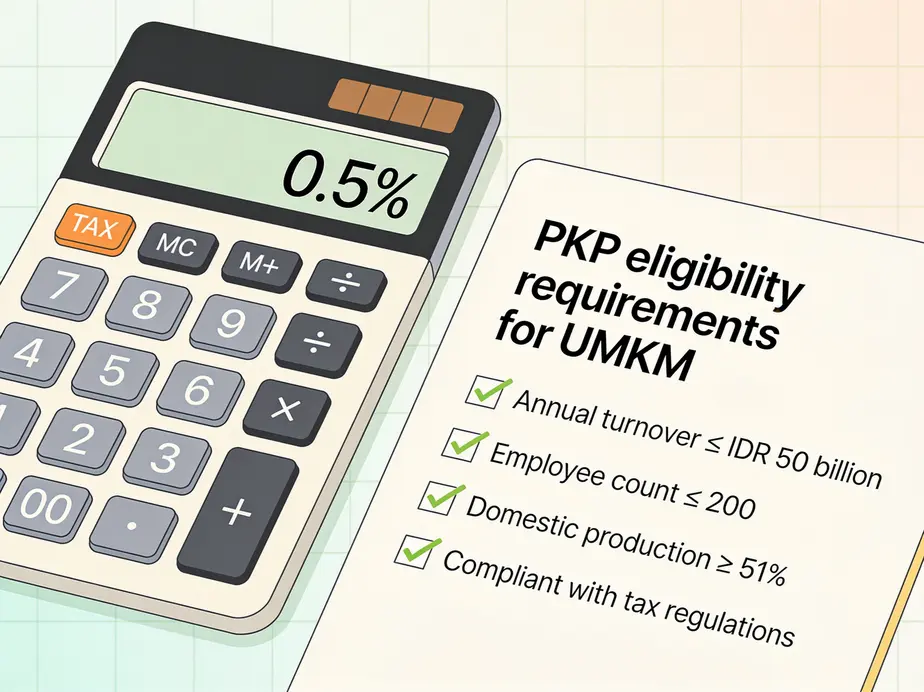
Memahami PPh Final UMKM 0,5% dan Batasan Omzetnya
Tarif PPh final 0,5% ini berlaku untuk Wajib Pajak orang pribadi maupun badan yang memiliki peredaran bruto (omzet) sampai dengan Rp4,8 miliar dalam satu Tahun Pajak. Ini bukan angka sembarangan, melainkan batasan yang ditetapkan agar kemudahan ini tepat sasaran, yaitu untuk UMKM.
Manfaat dari tarif ini jelas sekali: penyederhanaan. UMKM tidak perlu lagi pusing menghitung biaya-biaya untuk mendapatkan laba bersih, melainkan cukup menghitung 0,5% dari total omzet bulanan mereka. Ini sangat membantu terutama bagi UMKM yang pencatatannya mungkin belum terlalu rapi.
Bagaimana Batasan Rp4,8 Miliar Bekerja?
Angka Rp4,8 miliar ini adalah kunci. Selama omzet Anda dalam satu tahun pajak tidak melebihi angka tersebut, Anda berhak menggunakan tarif PPh final 0,5%. Namun, ada beberapa skenario yang perlu Anda perhatikan:
- Omzet di bawah Rp4,8 miliar: Anda wajib menggunakan PPh final 0,5% sampai jangka waktu tertentu yang ditetapkan (untuk orang pribadi maksimal 7 tahun, badan berbentuk koperasi/CV/firma maksimal 4 tahun, dan PT maksimal 3 tahun).
- Omzet melebihi Rp4,8 miliar: Jika suatu saat omzet Anda dalam satu tahun pajak melebihi Rp4,8 miliar, maka Anda tidak lagi boleh menggunakan PPh final 0,5% per Januari tahun pajak berikutnya. Anda akan beralih ke tarif PPh normal sesuai ketentuan UU PPh (yaitu tarif PPh Pasal 17).
Penting untuk diingat, batasan Rp4,8 miliar ini bukan hanya untuk satu jenis usaha. Jika Anda punya beberapa jenis usaha, semua omzet dari usaha tersebut akan diakumulasikan untuk menentukan apakah Anda melewati batas ini atau tidak.
Transisi dari PPh Final ke PPh Normal Pasca 2026
Salah satu perubahan besar yang akan datang adalah berakhirnya periode penggunaan tarif PPh final 0,5% secara otomatis bagi Wajib Pajak tertentu. Berdasarkan PP Nomor 55 Tahun 2022, ada batasan waktu penggunaan PPh final ini:
- Wajib Pajak Orang Pribadi: Paling lama 7 Tahun Pajak.
- Wajib Pajak Badan berbentuk Koperasi, Persekutuan Komanditer (CV), atau Firma: Paling lama 4 Tahun Pajak.
- Wajib Pajak Badan berbentuk Perseroan Terbatas (PT): Paling lama 3 Tahun Pajak.
Jangka waktu ini dihitung sejak Wajib Pajak terdaftar atau sejak tahun pajak Wajib Pajak yang terdaftar sebelum berlakunya PP 23/2018 (1 Juli 2018) menggunakan ketentuan PPh final ini. Nah, di sinilah muncul angka 2026 sebagai batas akhir bagi sebagian Wajib Pajak yang mulai menggunakan fasilitas ini di awal implementasinya.
Apa yang Terjadi Jika Periode Berakhir?
Ketika masa berlaku PPh final 0,5% Anda habis, atau omzet Anda melebihi Rp4,8 miliar, Anda secara otomatis akan dikenakan PPh berdasarkan tarif umum PPh Pasal 17. Artinya, Anda harus menghitung PPh berdasarkan laba bersih, bukan lagi omzet bruto.
- Perhitungan PPh Normal: Anda harus membukukan pendapatan dan biaya dengan rapi. Laba bersih akan menjadi dasar pengenaan PPh. Tarifnya saat ini adalah 22% untuk Wajib Pajak badan, dan tarif progresif untuk Wajib Pajak orang pribadi (mulai dari 5% hingga 35%).
- Pencatatan Keuangan: Ini menjadi krusial. Sistem akuntansi yang baik sangat dibutuhkan agar Anda bisa menghitung laba bersih dengan akurat dan menghindari kesalahan dalam pelaporan pajak.
- Kewajiban Perpajakan Lain: Peralihan ini juga bisa berdampak pada kewajiban perpajakan lainnya, seperti kemungkinan untuk menjadi Pengusaha Kena Pajak (PKP) jika omzet Anda sudah memenuhi batas tertentu.
Syarat Menjadi Pengusaha Kena Pajak (PKP)
Pembahasan tentang tarif PPh final UMKM dan batasan omzet seringkali beriringan dengan topik PKP. Mengapa? Karena batasan omzet Rp4,8 miliar juga merupakan salah satu ambang batas penting dalam kaitannya dengan PPN.
Seorang pengusaha (baik orang pribadi maupun badan) wajib menjadi PKP jika memiliki peredaran bruto/omzet dalam satu Tahun Pajak melebihi Rp4,8 miliar. Ini adalah batasan yang sama dengan PPh final. Jadi, jika Anda sudah tidak bisa pakai PPh final 0,5% karena omzet sudah di atas Rp4,8 miliar, kemungkinan besar Anda juga wajib menjadi PKP.
Apa Itu PKP dan Mengapa Penting?
PKP adalah pengusaha yang melakukan penyerahan Barang Kena Pajak (BKP) dan/atau Jasa Kena Pajak (JKP) yang dikenakan Pajak Pertambahan Nilai (PPN) berdasarkan Undang-Undang PPN. Kewajiban utama PKP adalah:
- Memungut PPN dari pembeli/pelanggan atas penyerahan BKP/JKP.
- Menyetorkan PPN yang telah dipungut ke kas negara.
- Melaporkan PPN yang telah dipungut dan disetorkan melalui SPT Masa PPN.
- Menerbitkan Faktur Pajak.
Menjadi PKP berarti bisnis Anda dikenakan PPN. Meskipun ini berarti harga jual produk/jasa Anda akan bertambah 11% (tarif PPN saat ini), status PKP seringkali memberikan legitimasi dan kepercayaan lebih di mata klien bisnis (terutama perusahaan besar) yang juga PKP, karena mereka bisa mengkreditkan PPN Masukan dari pembelian produk/jasa Anda.
Prosedur Menjadi PKP
Untuk menjadi PKP, Anda perlu mengajukan permohonan ke Kantor Pelayanan Pajak (KPP) tempat Anda terdaftar. Beberapa dokumen yang biasanya dibutuhkan antara lain:
- Formulir Pengukuhan PKP.
- Fotokopi NPWP.
- Fotokopi KTP Direktur/Pengurus (untuk badan) atau KTP pemilik (untuk orang pribadi).
- Surat Keterangan Usaha dari kelurahan atau domisili usaha.
- Laporan keuangan atau data penjualan selama beberapa bulan terakhir untuk membuktikan omzet telah melebihi batas.
- Peta lokasi usaha.
Setelah pengajuan, KPP akan melakukan survei atau verifikasi. Jika semua persyaratan terpenuhi, Anda akan dikukuhkan sebagai PKP dan mendapatkan Surat Pengukuhan PKP (SPPKP).
Penting untuk diingat, jika omzet Anda sudah di atas Rp4,8 miliar, menjadi PKP itu kewajiban, bukan pilihan. Keterlambatan atau kelalaian dalam pengukuhan PKP bisa menimbulkan sanksi dari Ditjen Pajak.
Strategi Perpajakan Pasca PPh Final 0,5%
Bagi UMKM yang omzetnya terus tumbuh dan akan segera “naik kelas” dari PPh final 0,5%, persiapan harus dilakukan jauh-jauh hari. Ini bukan akhir, tapi justru awal dari fase pertumbuhan baru yang lebih kompleks dalam hal perpajakan.
1. Perbaiki Pencatatan Keuangan
Ini adalah langkah fundamental. Jika sebelumnya PPh final tidak memerlukan pencatatan biaya, kini Anda harus mencatat semua pemasukan dan pengeluaran secara detail. Gunakan sistem akuntansi yang memadai, bisa dengan software akuntansi atau jasa akuntan profesional.
- Klasifikasi Biaya: Bedakan antara biaya operasional, biaya non-operasional, aset, dan kewajiban.
- Dokumentasi Lengkap: Simpan semua bukti transaksi (faktur, kuitansi, nota, dll.) untuk audit.
- Rekonsiliasi Bank: Cocokkan catatan kas dengan rekening bank secara berkala.
2. Pahami PPh Pasal 17 dan PPN
Pelajari lebih dalam mengenai tarif PPh normal (Pasal 17) dan bagaimana cara menghitungnya. Pahami juga mekanisme PPN, PPN Masukan, PPN Keluaran, dan tata cara penerbitan Faktur Pajak. Jangan ragu mencari pelatihan atau berkonsultasi dengan ahli pajak.
3. Konsultasi dengan Konsultan Pajak
Ini sangat disarankan. Konsultan pajak bisa membantu Anda menyusun strategi perpajakan yang efisien, memastikan kepatuhan, dan memberikan panduan saat transisi dari PPh final ke PPh normal dan/atau menjadi PKP.
4. Evaluasi Struktur Bisnis
Pertimbangkan apakah struktur bisnis Anda (misalnya, perorangan, CV, PT) masih yang paling efisien dari sisi perpajakan dan operasional. Terkadang, mengubah bentuk badan usaha bisa memberikan keuntungan tertentu, terutama jika bisnis Anda semakin besar.
5. Manfaatkan Insentif Pajak Lain
Meski tidak lagi pakai PPh final 0,5%, mungkin ada insentif pajak lain yang bisa dimanfaatkan, seperti tarif PPh badan yang lebih rendah untuk perusahaan dengan omzet tertentu yang tidak lebih dari Rp50 miliar, dengan bagian omzet sampai Rp4,8 miliar yang dikenai diskon tarif.
FAQ (Pertanyaan yang Sering Diajukan)
Kapan PPh final 0,5% akan berakhir secara keseluruhan?
Tidak ada tanggal “berakhir keseluruhan” yang berlaku untuk semua. PPh final 0,5% akan berakhir untuk Wajib Pajak tertentu ketika masa berlaku fasilitasnya habis (misalnya, 7 tahun untuk orang pribadi, 4 tahun untuk CV/Firma, 3 tahun untuk PT) atau ketika omzet mereka melebihi Rp4,8 miliar dalam satu tahun pajak.
Apakah semua UMKM wajib menjadi PKP jika omzetnya di atas Rp4,8 miliar?
Ya, sesuai ketentuan perpajakan di Indonesia, pengusaha yang melakukan penyerahan Barang Kena Pajak (BKP) dan/atau Jasa Kena Pajak (JKP) dan memiliki omzet bruto lebih dari Rp4,8 miliar dalam satu tahun pajak wajib dikukuhkan sebagai Pengusaha Kena Pajak (PKP).
Jika omzet saya fluktuatif, kadang di atas Rp4,8 miliar kadang di bawah, bagaimana perhitungannya?
Batas Rp4,8 miliar dihitung berdasarkan total omzet dalam satu Tahun Pajak. Jika di tengah tahun Anda sudah melewati batas ini, Anda akan tetap menggunakan PPh final 0,5% sampai akhir tahun pajak tersebut. Namun, mulai Januari tahun pajak berikutnya, Anda wajib beralih ke PPh normal. Jika di tahun berikutnya omzet Anda kembali di bawah Rp4,8 miliar, Anda tidak bisa kembali ke PPh final 0,5% jika masa fasilitas Anda sudah habis atau sudah pernah melewati batas. Ini menjadi keputusan yang tidak bisa dibolak-balik begitu saja setelah melewati ambang batas.
Apakah ada keuntungan lain setelah tidak menggunakan PPh final 0,5% dan menjadi PKP?
Tentu. Meskipun kewajiban pajak Anda lebih kompleks, bisnis Anda akan terlihat lebih profesional dan kredibel. Anda bisa bertransaksi dengan perusahaan besar yang seringkali membutuhkan faktur pajak. Selain itu, Anda juga bisa mengkreditkan PPN Masukan dari pembelian barang/jasa yang terkait dengan usaha Anda, yang bisa mengurangi beban PPN yang harus Anda setorkan.
Memahami aturan main perpajakan adalah kunci sukses bagi setiap pengusaha. Dengan persiapan yang matang dan pemahaman yang tepat, transisi dari PPh final UMKM ke sistem perpajakan yang lebih kompleks tidak akan menjadi hambatan, justru membuka peluang pertumbuhan yang lebih besar.
Artikel ini bersifat informatif dan bukan pengganti konsultasi dengan konsultan pajak/keuangan profesional. Untuk informasi lebih lanjut dan konsultasi spesifik mengenai kondisi bisnis Anda, jangan ragu menghubungi DConsulting.